越南年轻人正在疯狂买的,就是这些"小东西"
越南1亿人口,但移动连接数已超过1.3亿。什么意思?就是可以理解为平均每个越南人手上,不止一台手机。
我第一次听到这个数的时候没太在意,直到在河内的手机配件市场转了一圈——越南年轻人换手机是真的不心疼,但他们换手机的时候,一定会顺手带走一条数据线、一个充电头、一个手机壳、一副蓝牙耳机。
这里面的逻辑很简单:手机整机的钱,基本被三星、苹果赚走了。但一部新手机背后,至少跟着四五个配件的生意。
而这四五个配件的生意有多大?往下看:
先把赛道量一遍:这两个品类本身就不小
手机和电脑周边
越南手机配件市场2026年的规模大约在15亿美元,预计到2033年能涨到24亿美元左右。而整个东南亚的电脑配件进口市场里,中国产品占了大概63%的份额——这个基本盘,是我们的。
生活小家电
越南小家电市场2025年的规模已经超过200亿元人民币。据相关行业研究机构预测,厨房电器的增速在2025-2029年间预计维持在14%-16%,小家电整体2026-2033年的年复合增长率约8.7%,个护家电更猛,年复合增长率接近10.7%。
还有一组数字特别能说明供给结构:2025年前10个月,越南家用电器及零配件的进口总额超过20亿美元,同比增长11%。其中中国是第一大进口来源国,进口额8.38亿美元,占了40.6%。
说白了就是:越南这个市场,正在大量买中国的小家电和周边产品,而且还在越买越多。
底子也不用怀疑。越南2025年人口约1.023亿,全国平均年龄32.5岁。年轻、敢花、爱刷短视频——这三件事凑在一起,就是一个配件和小家电的完美市场。
手机周边:越南年轻人买的不是'配件',是'身份'
手机周边这个品类,跟其他品类有个很大的不同:它不是耐用品,它是消耗品。我把它分成三块看:
第一块是保护类。 手机壳、钢化膜。越南年轻人换手机壳的频率,可能比换衣服还勤。这说明什么?说明他们买的不是保护功能,是个性和身份。所以带本土文化元素的手机壳能卖出明显溢价,5-15美元这个价格带是最舒服的。这一块拼的不是成本,是设计和上新速度。
第二块是充电类。 快充充电头、耐用的编织数据线、大容量的迷你充电宝。为什么这一块是刚需中的刚需?因为越南年轻人爱社交、爱刷TikTok,手机电量掉得飞快。再加上越南的新规在推动 Type-C 接口成为主流,市面上大量老接口设备的换线需求,是实打实被政策催出来的。
第三块是音频类。 TWS(真无线蓝牙耳机)。苹果的AirPods对当地年轻人来说太贵了,20到50美元这个价格带才是越南消费者真正会掏钱的地方——这也是中国品牌最容易切进去的位置。
小家电:从'有没有'到'好不好用',正在换挡
小家电这个品类,我在越南感受最深的是它刚刚过了那个分水岭。以前是'家里有没有',现在是'家里这台好不好用'。
厨房小家电第一梯队
空气炸锅、电饭煲、咖啡机、料理机。这几样在越南家庭里已经是标配了。有报告显示,小型家电在越南电商品类里稳居首位,份额约40.8%,厨房电器紧随其后,是第二大品类。
两季产品(降温类)
这是季节性最猛的一波。2026年3月25日到5月25日这两个月,越南四大电商平台上电风扇的总销售额达到13,443亿越南盾,同比增长167%,销量570万件,同比增长113%。
而且注意一个信号:在风扇这个品类上,TikTok Shop 的销售额已经反超 Shopee。 迷你风扇、手持充电风扇这类产品,靠短视频演示风速和续航,转化率高得吓人。这帮卖家的货,从哪儿来?还是从中国供应链来。
个护家电
这是增速最快的一块,年复合增长率接近10.7%。吹风机、电动牙刷、剃须刀、卷发棒、美容仪——年轻消费者在从'去店里做'转向'在家自己搞'。越南美容设备市场2025年约2.584亿美元,预计2034年能达到9.062亿美元,年复合增长率14.51%。
其中最值得盯的是从'有没有'到'好不好用'的升级需求:离子护发吹风机、高速吹风机、声波牙刷、多功能美容仪——这些中高端产品的溢价空间,比基础款大得多。
线上很热闹,热闹不一定轮得到你
这是我在越南看得最清楚的一点,也是很多国内朋友最容易误判的一点。线上确实火。 但火的另一面是什么?
就以风扇为例:两个月里,大约有16,800家店铺在卖风扇。 这已经不是竞争了,这是同质化的绞肉机。你上架,别人也上架,最后拼的只能是价格。
更值得警惕的是平台本身在变。2025年,越南电商平台的卖家数量减少了5.6%,但单个卖家的平均营收增长了33%。这句话翻译过来就是:平台正在把不会算账的人淘汰出去,留下来的是有供应链、有渠道效率的玩家。
而到了2025年第四季度,因为平台费率上涨,市场平均售价涨了约33%,销量反而跌了8%。靠低价冲量打天下的窗口,正在关闭。
还有一个不那么显眼但很硬的坎:认证。
越南对高风险的电子配件有强制QC认证要求。产品没有对应认证,结果很直接——平台下架、清关卡住。而不同国家的认证体系还不一样,东盟虽然在推互认,但现在远没到'一张证走遍东南亚'的程度。
这意味着:单打独斗做越南,门槛比你想的高。你需要的是本地的合作方、渠道方、懂认证的伙伴。
这些资源,在各种后台和招商页里是找不到的。
真正的销量,握在这样一群人手里
越南的零售结构有个基本事实:线上零售占社会零售总额的比重大概在25%左右。也就是说,还有七成半的生意,仍然发生在线上之外。
那这七成半在谁手里?我列几个名字你就明白了:
手机 3C 连锁
The Gioi Di Dong,越南第一大零售商,近4000家门店,旗下专门做家电分销的板块覆盖全品类。
家电连锁
Dien May Xanh,越南市场份额第一的消费电子电器连锁,2000多家门店,覆盖63个省市。
本土采购龙头
KANGAROO 集团,越南最有名的厨房电器品牌,全国4万多个营业网点,年营业额约20亿美元——它从中国采购电饭煲、电磁炉、空气炸锅、咖啡机、搅拌机、个护电器等200多个品类。还有 SUNHOUSE 集团,6万多个销售点。
再加上
河内、胡志明市的批发市场大户,区域经销商,以及那些既开实体店又做电商的本地商家。
这些人,才是决定你的货能不能上货架的人。而他们的决策方式,说实话挺'老派'的:看你的样机、翻你的报价单、问清楚货期和售后、谈明白账期,然后才决定要不要进你的货、要不要做你的代理。
线上能让你被看见。但只有坐到一张桌子上,你才能被签下来。而这些人,是在展会上找货的,不是在后台招商页上找货的。
11 月,河内见
2026年11月5-7日,IEAE 河内电子展将在越南国家会展中心(VEC)举办。
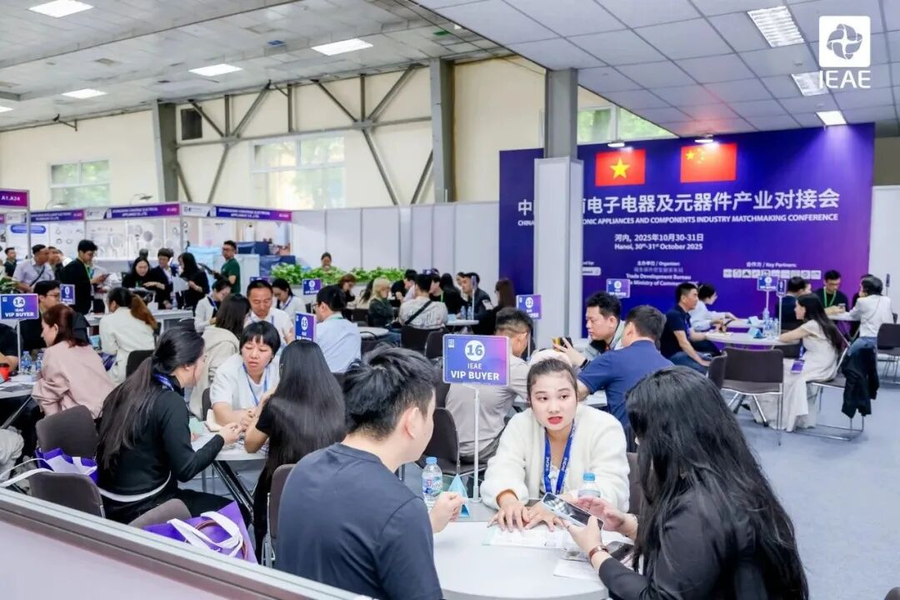
还有一个时间点你一定会注意到:展会结束后将是11.11。再往后是年底旺季、春节备货季。选品、谈渠道、锁货期、定船期——11 月上旬在河内把这几件事定下来,时间刚刚好。
带上一台样机、一份报价单、一本认证文件,往展台上一摆。当地买家认不认你的设计、觉得你的价格贵不贵、愿不愿意给你货架——三天时间,答案全有了。
这比在国内刷一百遍平台后台,都来得实在。你这波电子消费品和小家电的生意,缺的不是产品,是货架。11月的河内,就是去找货架的!


 粤公网备44010602007432