
一个季度比一个季度快:越南9.95%之后,中国品牌该去哪儿?
2026年三季度,越南GDP同比增长9.95%
越南GDP同比增长9.95%,什么概念?一季度8.15%,二季度8.81%,三季度9.95%,一个季度比一个季度高,前三季度累计增速9.01%。这个数字放到全球前25大经济体里是什么位置?我顺手排了一下:
越南:9.95%(官方已发布,制造业、出口、公共投资共同拉动)
印度:约6.4%(机构预测)
印尼:约5%(机构预测)
不用算汇率、不用换算购买力,光看这条增速曲线,答案就摆在那儿了。
越南和印尼, 一个跑得快,一个体量大,两个加起来,才是东南亚真正的主场。今天就把我们这两年跑两个市场看到的东西,摊开跟你聊一聊:
先说越南:这台引擎,为什么这么猛
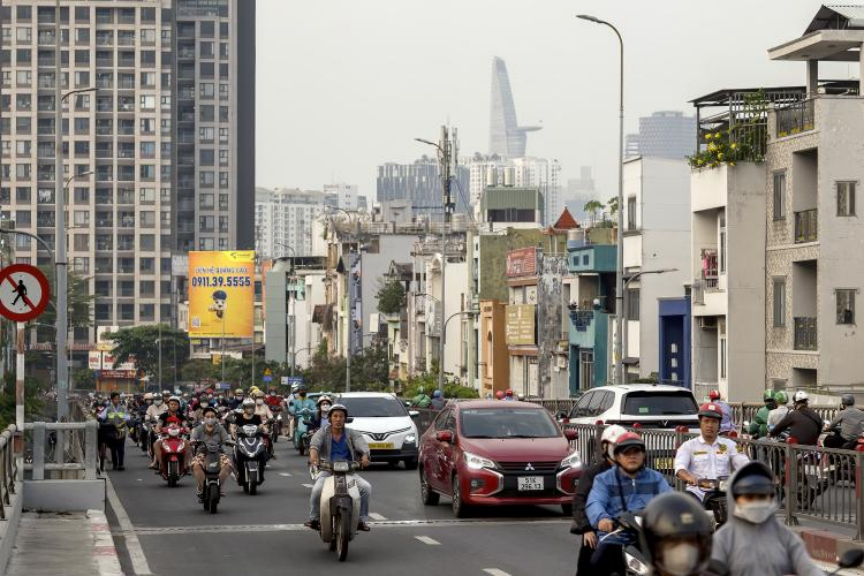
越南三季度这个9.95%,不是靠某一个行业硬撑起来的,是四条腿一起发力。
第一条,也是最粗的那条:工业制造。
三季度工业和建筑业增长12.5%,前九个月累计11.21%,这是2015年以来的新高,对整体经济增长的贡献接近一半(49.62%)。今年前九个月,越南工业生产指数(IIP)涨了12.3%,三季度单季更是14.8%。
在北宁、海防那些工业区,厂房一栋接一栋在建,招工启事一路贴到了村口。
第二条,出口。
前九个月,越南货物进出口总额8880亿美元,同比增长30.4%,其中出口4343亿美元,增长24.5%。对美国的出口依然是大头,约1400亿美元。全球供应链往越南搬这件事,说了好几年了,现在是真的体现在账面上了。
第三条,投资。
前九个月,外商对越南注册投资总额503.6亿美元,同比猛增76.4%;实际到位外资210.7亿美元,增长12.1%,是近五年最高的一年。
这两个数字要分开看——注册是"说要来",到位是"钱已经进来了"。后者创五年新高,说明不是嘴上热闹。
第四条,服务业和内需。
前九个月社会消费品零售总额增长13.4%,接近2280亿美元;服务业增长8.69%,仅低于2022年。国际游客1770万人次,增长14.5%,创下新高。也就是说,越南这轮增长不是只靠外贸一条腿,老百姓自己的消费也在往上走。
IMF把越南2026年全年增速预期上调到8.2%,渣打更乐观,给到9.5%。
一个增速接近两位数、内需外贸同时在涨、外资还在加速进场的市场——它已经不是"替补席",是场上主力。
再说印尼:跑得没越南快,但底盘大得多
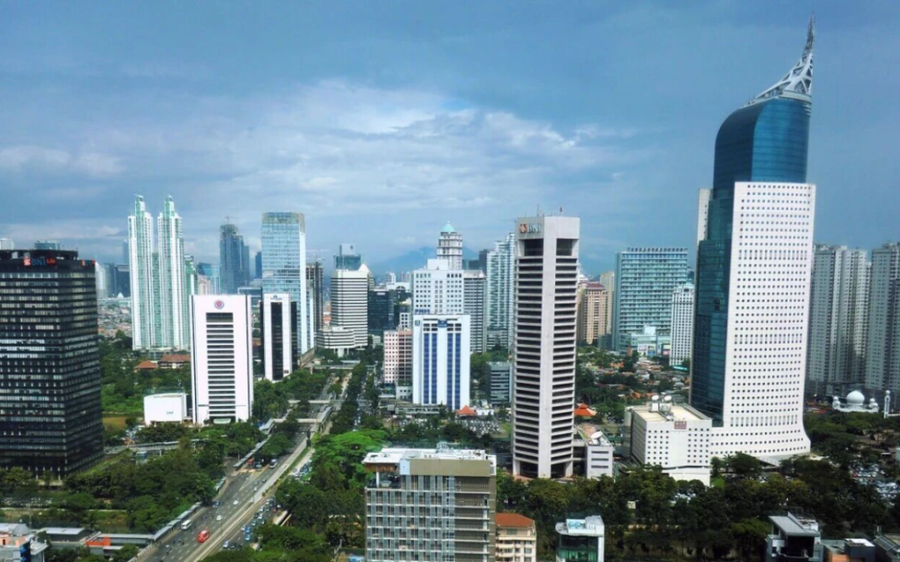
如果只看增速,印尼三季度约5%的预期确实不起眼。但你要是只看增速,就漏掉了这个市场真正值钱的部分。
印尼是东盟第一大经济体,GDP占整个东盟的约36%。2026年人口约2.87亿,全球第四;中位年龄才30.4岁,约七成人口在劳动年龄。说白了,这是一个又大又年轻的市场。光看这一条,欧洲、日本、韩国那些老龄化市场的品牌方,眼睛就红了。
更关键的是另一个数字:居民消费占印尼GDP的比重超过53%。
什么意思?这个国家的经济增长,一半以上是老百姓自己买东西买出来的,不是靠出口撑着。这种结构对外部波动免疫力更强,也意味着做消费品生意的,这里的终端需求是真实存在、还在持续扩张的。
2026年二季度,印尼居民消费同比增长5.06%,投资增长6.87%,制造业仍是增长贡献最大的行业。市场普遍预计,到2030年印尼中产阶层将扩大到1.4亿人。
电商是另一个信号:2025年印尼电商GMV约903.5亿美元,2026年预计突破1000亿,2.8亿人里超过2.3亿是网民。
不过我自己跑下来还有个体会——线上的热闹是真,但线上线下完全是两回事。 雅加达、泗水那些商场里,中国品牌的货架越来越多,但很多品牌在当地还是"线上有名气,线下没渠道"。
那么问题来了:为什么越南 + 印尼是"双引擎"
把这两个市场放一起看,逻辑一下就清楚了。
越南是"增速引擎"。 制造业和出口在高速扩产,一大批中国工厂和中国供应链已经在当地,配套成熟、物流顺畅,适合做产能转移和东南亚制造基地。
印尼是"体量引擎"。 2.8亿人、消费占GDP一半以上、中产在快速扩张,是一个能把规模真正做起来的终端市场。
一个是供给端的桥头堡,一个是需求端的大水池。
至于全球增速榜上排第二的印度——体量确实大,但大家都清楚,地缘政治的不确定性和营商环境的门槛,让不少中国品牌在那边走得磕磕绊绊。我不是说印度不能做,而是说:当你手上资源有限,要选一个"看得懂、进得去、扎得下根"的市场时,越南和印尼这个组合的确定性,要高得多。
地理上还占了便宜:从广州、深圳飞过去都是三四个小时,供应链协同、人员往返、样品寄送,成本都比去欧美低一大截;RCEP生效之后,关税这层又省了一道。
品类上:三个方向机会比较集中
说完宏观,说点实在的。近两年我们各项目市场团队跑下来的判断,这三类中国品牌在这两个市场机会比较集中:
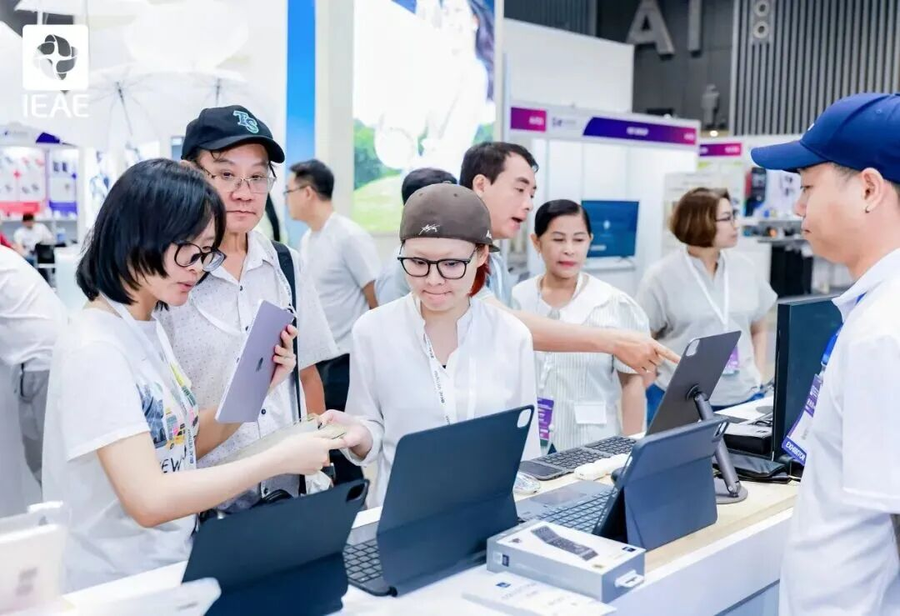
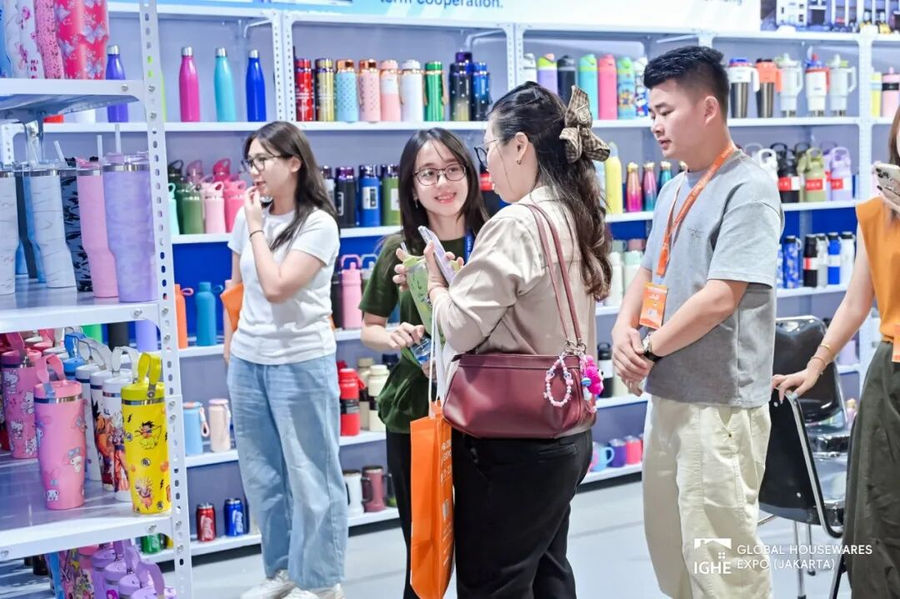
第一,消费电子和小家电。
越南的电子产业链配套越来越全,印尼的年轻人口和移动互联网普及率撑起了大量需求。这两个市场的消费者对"高性价比 + 迭代快"的中国货接受度很高,而当地供给端还没完全跟上。
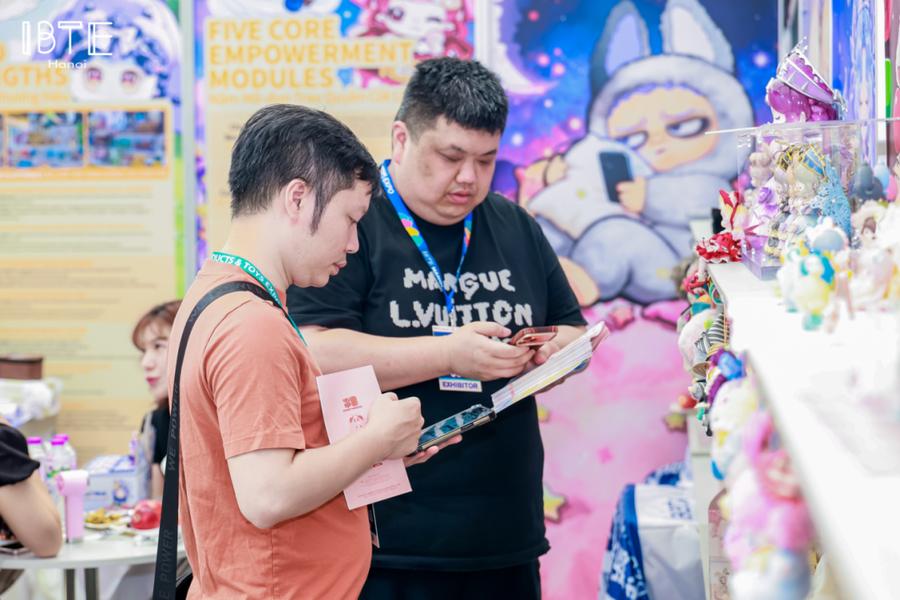
第二,玩具、潮玩和文具。
印尼中位年龄30岁出头,越南更年轻,这是典型的年轻人口结构——潮玩、IP周边、文具、婴童玩具的消费主力就是这批人。当地本土品牌少,日韩品牌价格又高,中间这一档正是中国供给的强项。
第三,家居用品和礼品。
印尼中产扩大、越南城镇化提速,家居的更新换代需求正在集中释放。这个类目客单价相对高、复购稳,适合做品牌,而不是单纯铺货打价格战。
但是,这两件事线上给不了
说到这儿,很多人会问:现在电商这么发达,我直接开个店、投点广告不就行了?
我的回答是:线上能让你"被看见",但没法让你"被信任"。
我见过太多中国品牌,线上做得不错,一到要签当地代理商、要进商场、要谈区域独家的时候,就卡住了。为什么?因为当地的经销商、采购商,他要的是三件事:
摸得到产品。 图再好看,不如当面把样品塞他手里,让他掂一掂、拆开看、当场试用。
看得到反应。 当地消费者对某个款式、某个价格点是什么态度,线上的数据是滞后的,现场第一天就能看出来。
敢相信你的人。 东南亚的生意,尤其是经销商体系,本质上是"先认人、再认货"。你人站那儿,展位亮着,这件事本身就是信任背书。
这三件事,只有线下展会一次性能给你。
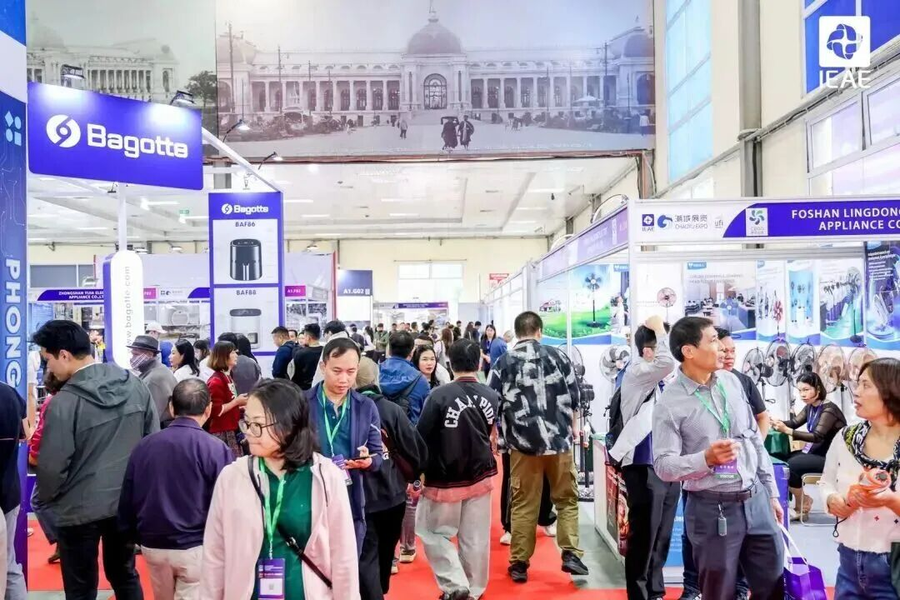
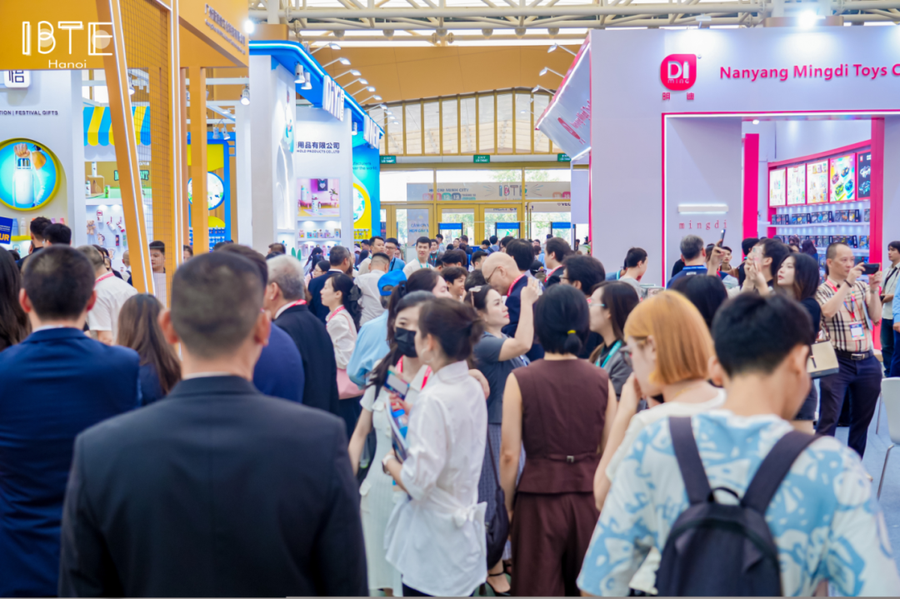
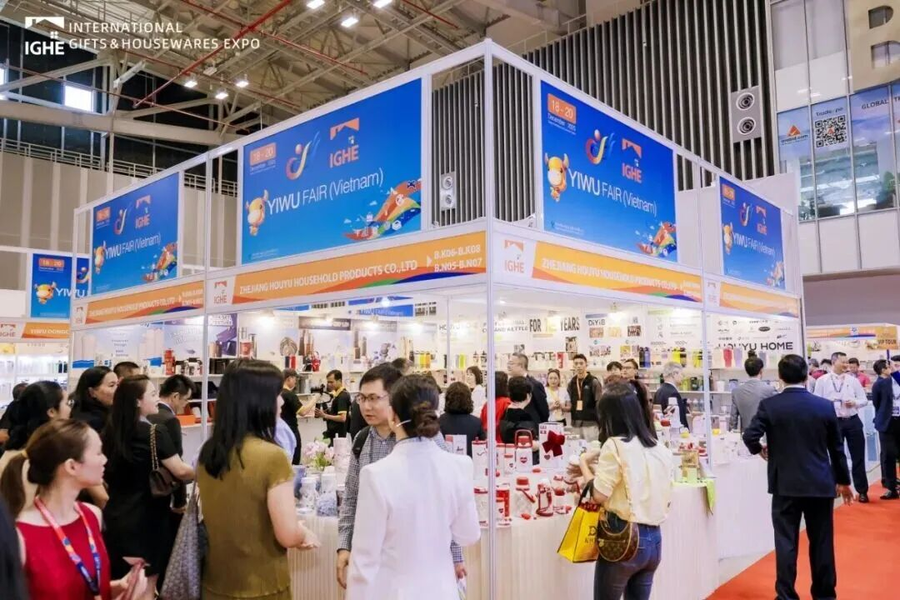
一场当地的专业展,等于把几百上千个真实买家、经销商、渠道商、平台采购,两天内全集中到你面前。你可以当场收名片、当场聊价格、当场比竞品、当场搞清楚自己的产品在这个市场该定什么价。这个效率,靠业务员一个个去跑、一个个去约,得跑多久?
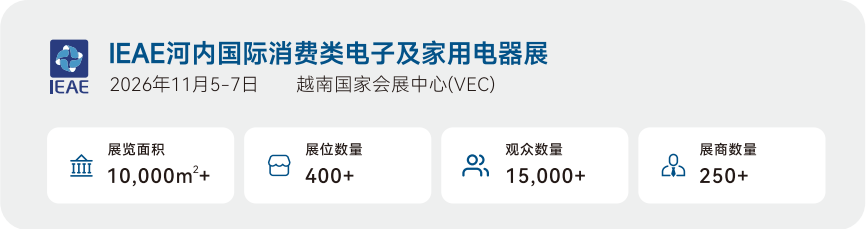
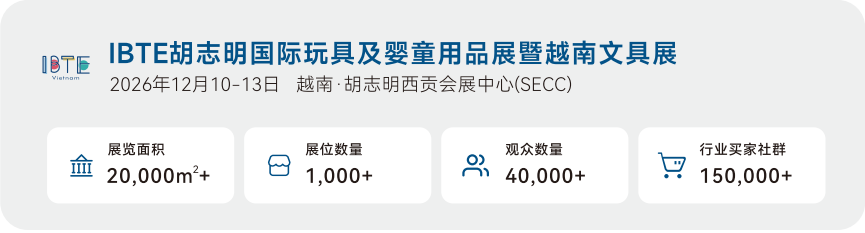
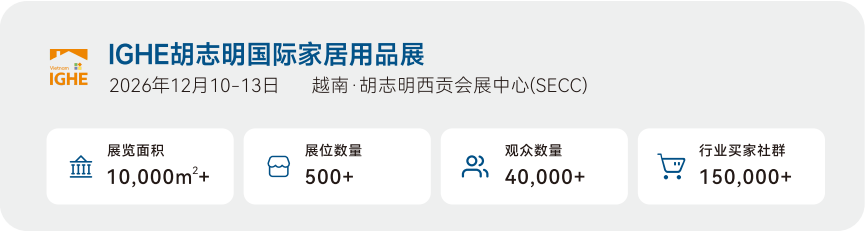
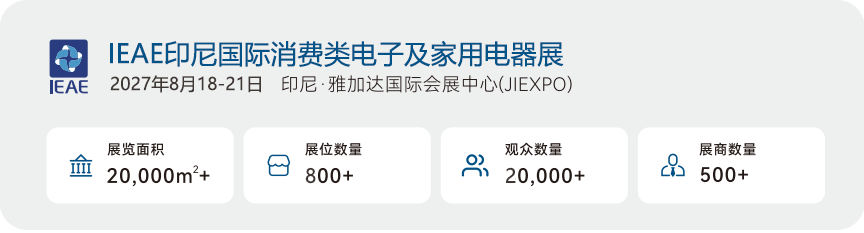
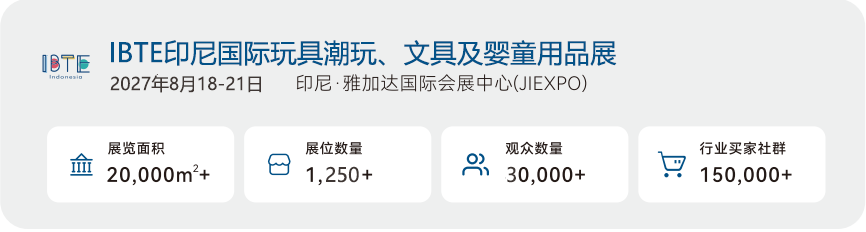
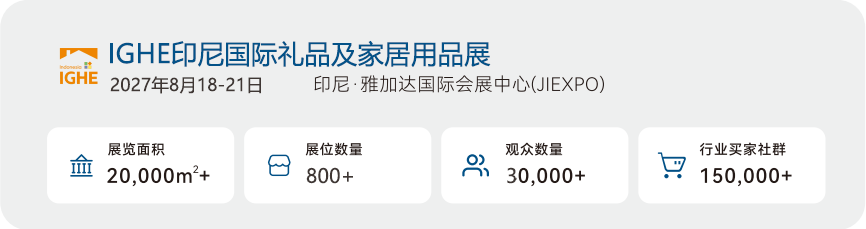
所以,这两个市场该怎么切入?潮域展览在这两个市场都有布局,品类和站次分得很清楚。11月河内、12月胡志明、次年8月雅加达——等于给中国品牌排出了一条很清晰的"先越南、后印尼"的路线,中间还能留出大半年时间做产品调整和渠道跟进。
2026年-越南
2027年-印尼
最后,越南三季度这个9.95%,很多人看到的是"数字很猛"。我看到的是——这个市场的需求,正在以肉眼可见的速度长出来,而供给端还远远没跟上。这样的窗口期,通常不会开太久。等所有人都觉得"这个地方好赚钱"的时候,位置早就没了。
越南和印尼,是中国品牌的出海方向。 数据摆在这儿,机会也摆在这儿,剩下的只有一个问题:你,什么时候去?


 粤公网备44010602007432