
2026-2035年东南亚经济展望,中企出海需重做国别判断
如果今天还用“东南亚=6亿人口+年轻市场+中国转移”的单一叙事做出海决策,企业很可能会踩错节奏。近日,贝恩公司、星展银行与Vriens & Partners联合发布的第三版《东南亚展望2026-2035》给出了一个更冷静的判断:东南亚增长仍有韧性,但“普惠式增长”已经结束,未来十年真正的主题是结构性分化、情景权衡与国内政策选择。
不同国家的增长上限、下行底线、政策优先级和产业机会正在快速拉开差距。出海,不再是选一个区域,而是选一套国别组合与情景策略。
经济发展
总量:仍有韧性,但增长逻辑已经改变
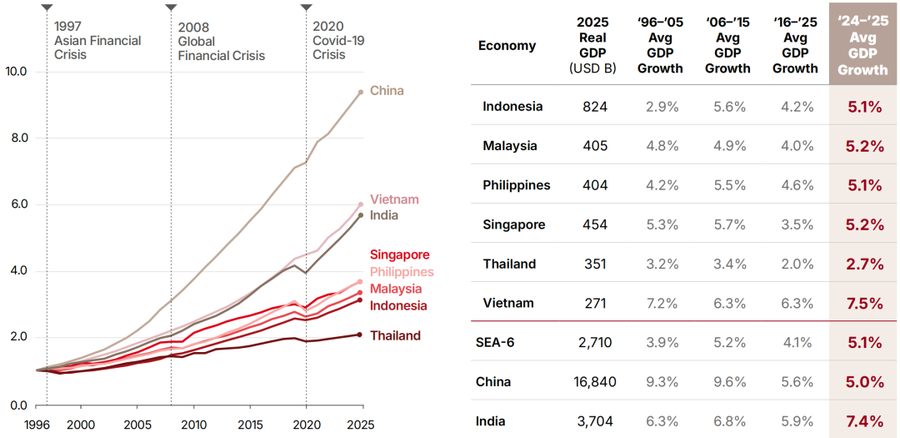
报告首先给出一个相对积极的总量判断。2024-2025年,印尼、马来西亚、菲律宾、新加坡、泰国和越南六国平均经济增长达到5.1%,放在地缘冲突加剧、保护主义上升、技术冲击频繁的全球环境中,这一表现相当难得。但总量数字掩盖了尖锐的结构分化。越南在2024年至2025年实现了7.5%的增长,继续领跑区域;泰国仅增长2.7%,明显落后于其他经济体。新加坡、马来西亚和越南超出预期,而印尼、菲律宾和泰国低于预期。
2026年至2035年的基准预测为年均增长4.8%,较上一版对2024年至2034年的5.1%略有下调,但仍高于2016年至2025年的4.1%。东南亚正从高速扩张转向更复杂、更依赖政策执行力的中速增长阶段。
1996-2025年东南亚六国GDP增长趋势
未来增长:越南继续领跑,泰国承压,中间梯队各有约束
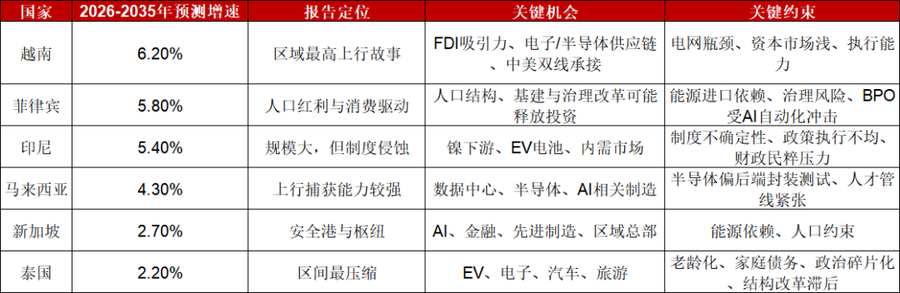
越南2026年至2035年的年均增速预计为6.2%,继续领跑,兼具FDI吸引力、电子与半导体供应链嵌入,以及同时承接中美两条供应链的能力,但电网与资本市场仍是执行瓶颈。
菲律宾和印尼预计增速分别为5.8%和5.4%,具备人口红利、内需规模与资源下游化等追赶条件,但能源依赖、治理风险、制度不确定性和政策执行不均,会限制其将潜力转化为持续增长。
马来西亚、新加坡则分别呈现不同约束,马来西亚在外部环境改善时承接投资与订单的弹性较强,但受半导体价值链位置和人才供给制约,上行空间尚未充分释放;新加坡作为安全港和区域枢纽,韧性突出,但能源与人口约束使其增长空间有限。
泰国则以2.2%的预计增速垫底,老龄化、家庭债务、政治碎片化与结构改革滞后,使其在多数情景下都难显著提速。
2025-2035年东南亚六国基准情景经济预测
风险抗压:下行看韧性,上行看弹性
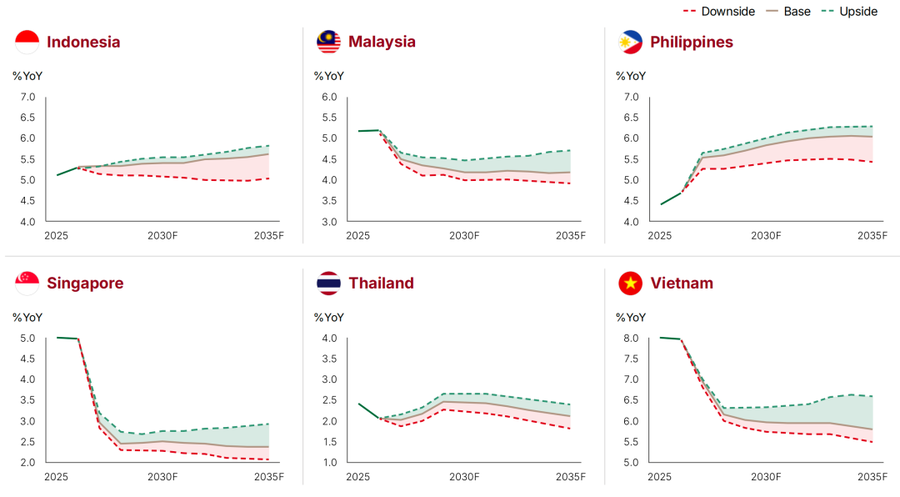
报告对不同情景下的国别风险做了区分。如果外部环境转好,受益最大的是马来西亚、新加坡和越南。它们在资本流动和全球制造链条中占据更关键的位置,更容易承接投资、订单和总部功能。印尼、泰国和菲律宾也能受益,但受产业层级、人才、能源和治理等条件限制,把外部利好变成持续增长的速度会慢一些。
下行情景中,印尼、菲律宾和泰国最容易被外部冲击放大。资本流动一紧、能源价格一涨、政治一乱,增长就容易失速,结构性问题也会暴露得更明显。越南和马来西亚处在中间位置,它们与全球制造业绑定较深,出口景气时受益明显,但需求和供应链一旦转弱,也很难独善其身。新加坡则是六国中韧性最强的,安全港地位、市场深度和财政缓冲,使它即便在压力下也能守住基本盘。
对中企来说,这意味着选国别不能只看人口规模和GDP排名。更值得盯住的,是制度是否可信、电力是否稳定、人才和AI采用能力是否跟得上、资本市场是否有深度,以及这个国家在中美之间还有没有回旋余地。这些条件,才决定一国是能接住上行机会,还是在下行冲击中最先出问题。
2025-2035年东南亚六国在不同情境下的GDP增长趋势
外商投资
FDI持续涌入,但高度集中于少数地区
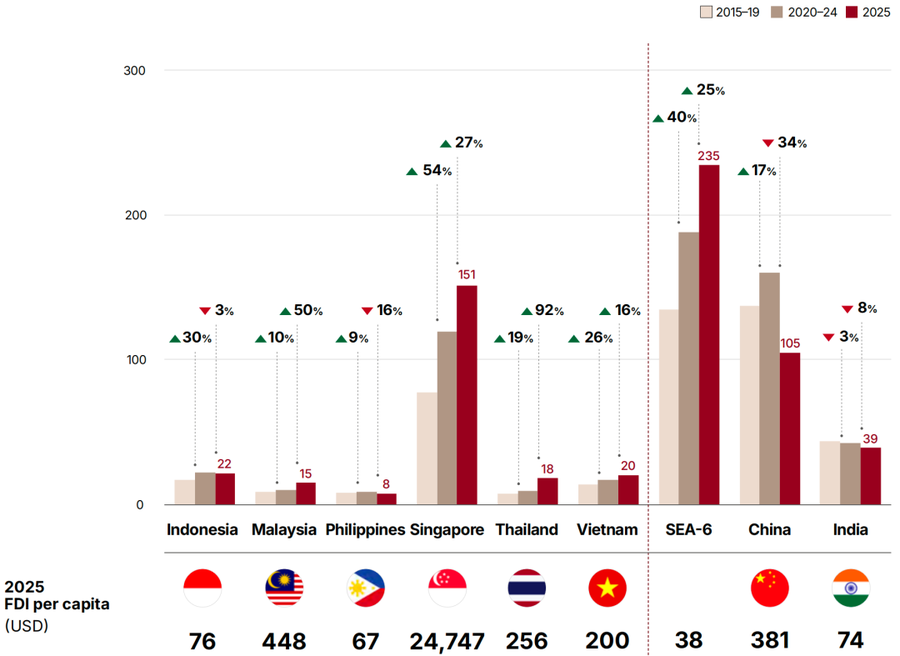
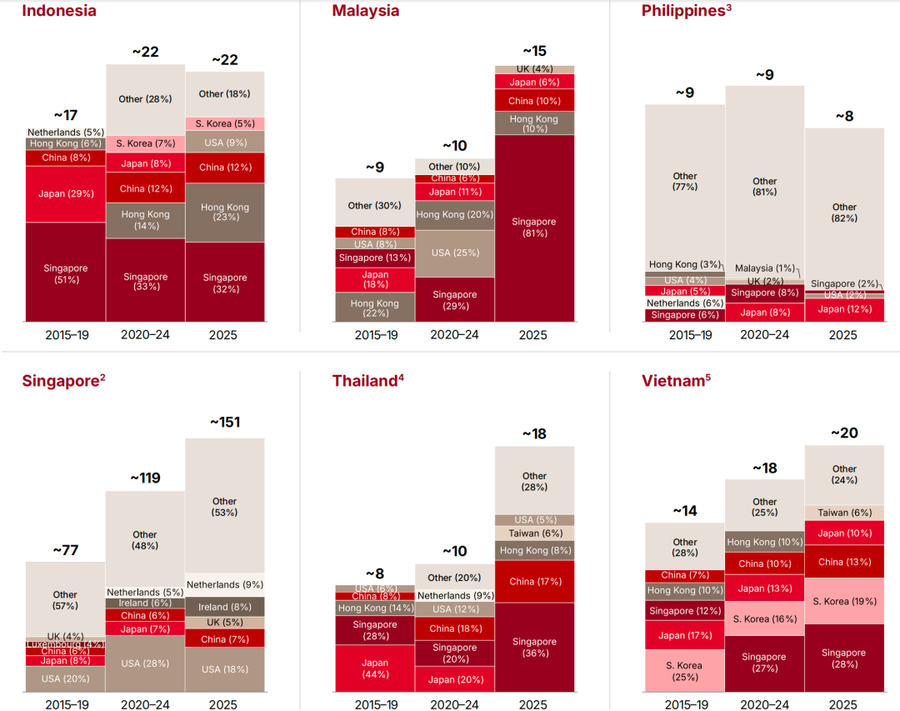
2025年,SEA-6净FDI流入增长25%,而新加坡凭借其金融、半导体和生物医药制造枢纽地位,占区域FDI的60%以上,继续成为区域资本流动的核心节点。印尼和越南也是主要受益者,泰国通过数字基础设施和先进电子投资改善流入,马来西亚在半导体和数据中心方面的承诺可能预示更强管线,但历史上仍相对滞后。
中企如果希望借助FDI生态进入区域市场,新加坡仍是资本、总部和资金管理的首选节点;但如果目标是制造和资源下游,越南、印尼和马来西亚则更具产业意义。
2015-2025年东南亚六国FDI流入变化
来源结构变化:美国份额上升,中国FDI聚焦特定产业链
美国在区域投资中的份额从2015年至2019年的11%升至2020年至2024年的20%,成为新加坡最大FDI来源,并在马来西亚云基础设施、AI和数据中心领域扩张。中国FDI则集中在印尼镍下游与EV电池、泰国EV和电子、越南出口制造。这种来源结构变化反映全球供应链再配置,也意味着东南亚国家在中美之间的腾挪空间正在被重新定义,中企需要更早锁定园区、能源、人才和合规安排,以应对美国及其盟友的资源争夺。
2015-2025年东南亚六国FDI来源国结构变化
贸易与供应链
贸易依赖是最大优势,也是最大脆弱性
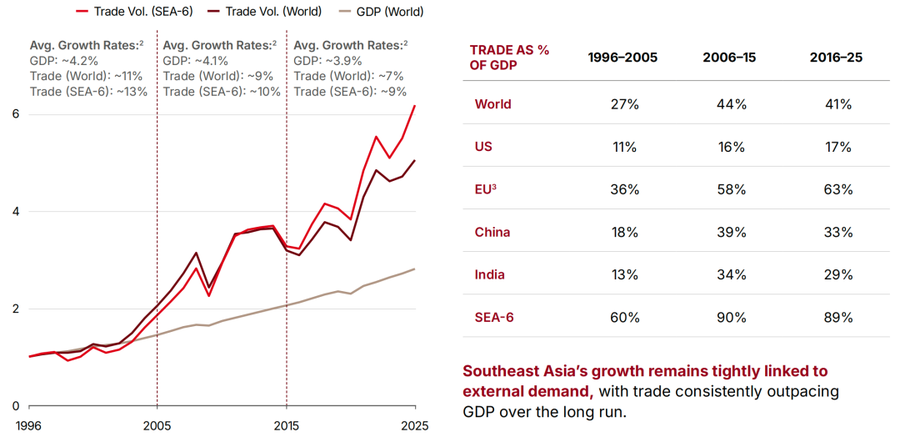
东南亚贸易强度约占GDP的89%,是全球平均水平的两倍多。2024年至2025年受益于美国关税变化前的提前备货、供应链重构和AI驱动的电子需求,出口表现强劲。但这种增长更多是外部驱动,尚未转化为广泛的生产率提升,对全球贸易摩擦、关税变化和需求波动高度敏感。
1996-2025年东南亚六国贸易增长变化
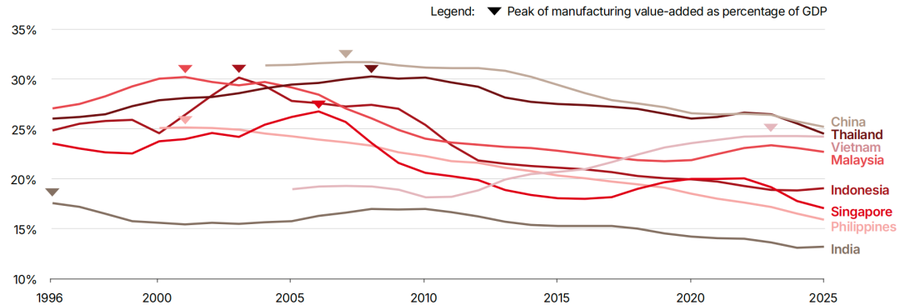
制造业占GDP比重在多数国家持续下降,越南是唯一例外。越南凭借“中国+1”在电子和机械领域的投资,制造业活动显著更高。其他东南亚国家则更多转向服务业和创新驱动,但报告提醒,制造业就业曾是推动低收入家庭进入中产阶级的重要力量,继续创造和保留制造业岗位仍对本区域有利。
1996-2025年东南亚六国制造业占GDP比例变化
中国成为主要进口来源,美国成为更重要出口目的地
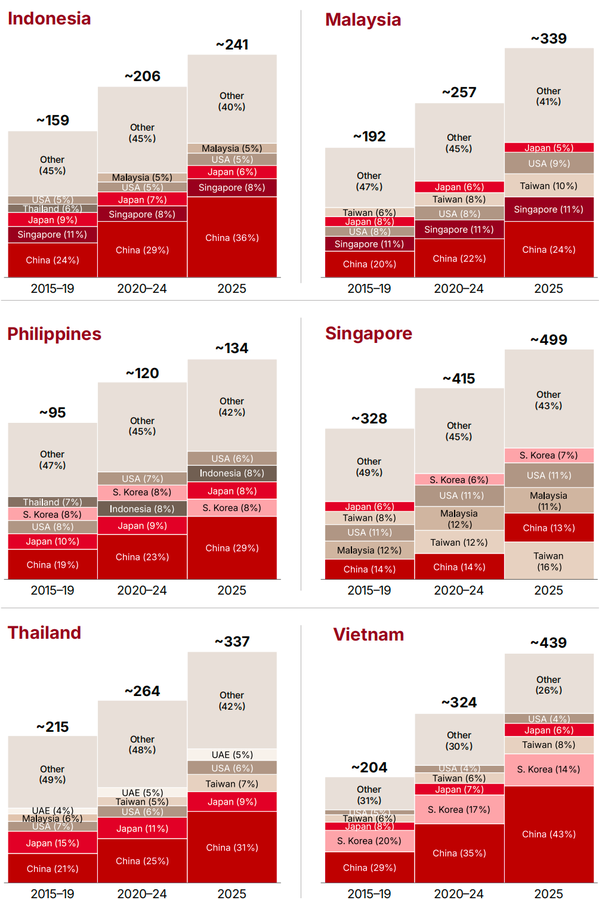
SEA-6出口总额从2015-2019年的1252亿美元增至2025年的2105亿美元,其中对美出口份额从11%升至17%。与此同时,各国从中国进口占比明显上升,2025年越南自中国进口占43%、印尼36%、泰国31%、菲律宾29%、马来西亚24%。东南亚一边加深对中国零部件和中间品的依赖,一边扩大对美出口,进出口联动使区域在中美摩擦升级时同时面临进口成本和出口市场双重压力。
2015-2025年东南亚六国进口来源国结构变化
中企在布局时,需要同时考虑原产地规则、关税路径和供应链溯源,否则容易在贸易摩擦中陷入被动。尤其是在越南、马来西亚和泰国等出口导向型经济体,企业需要提前设计原产地、转口和本地增值比例,以降低关税风险。
增长变量
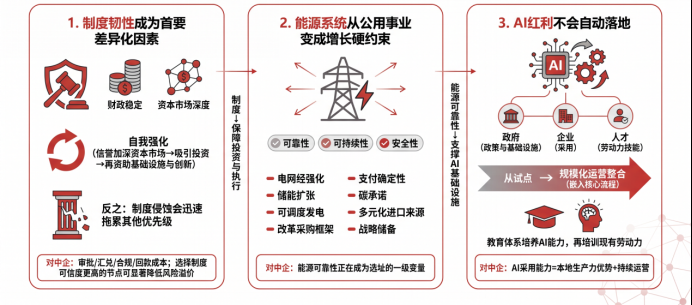
制度韧性成为首要差异化因素
制度决定投资者信心、资本留存和政策执行能力。报告将其拆解为治理与法治、财政稳定和资本市场深度。治理与法治降低交易成本,锚定投资信心;财政稳定吸收外部冲击,资助长期生产性投资;资本市场深度高效动员国内储蓄与外国资本。制度改善会自我强化,可信度加深资本市场,吸引投资,再资助基础设施与创新;反之,制度侵蚀会迅速拖累所有其他优先级。
对中企而言,制度韧性不只是宏观议题,而是审批、汇兑、合规和回款的实际成本。选择制度可信度更高的节点,能显著降低风险溢价。
能源系统从公用事业变成增长硬约束
能源已从基础公用事业变成许多东南亚国家的增长硬约束。电网容量与可靠性决定能否扩张工业基础、支持电力密集型AI基础设施。报告提出可靠性、可持续性和安全性三个方向,包括电网现代化、储能扩张、可调度发电、改革采购框架、支付确定性、碳承诺、多元化进口来源和战略储备。
对计划投资数据中心、半导体、EV电池和先进电子的中企而言,能源可靠性正在成为选址的一级变量,而不再是配套条件。
AI红利不会自动落地
AI被视为本十年主要生产率杠杆,但价值不会自动落地。报告强调,政策与基础设施、企业采用和劳动力技能必须协同推进。主权AI战略、数据治理、国内可控算力是基础;企业需要从试点走向规模化运营整合,嵌入核心流程;教育体系需要培养AI能力,同时再培训现有劳动力。
对中企而言,AI采用能力决定能否在本地形成生产力优势,也决定在劳动力紧张的市场中能否持续运营。
2025-2035年东南亚六国增长关键变量
国别策略
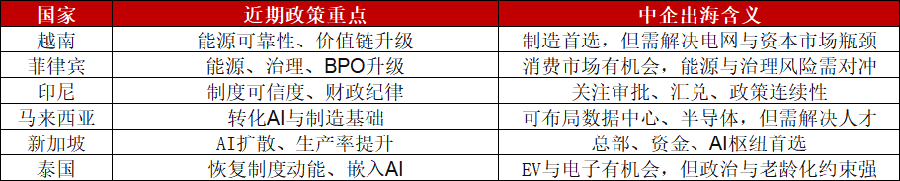
六国近期政策重点与出海含义
报告为六国给出了明确的近期政策重点,也间接提示了中企的国别策略。越南则受制于执行,电网与基础设施瓶颈可能封顶增长;菲律宾需在能源与治理改善的同时推动BPO向高价值服务转型;印尼的关键是制度可信度,否则能源与AI机会难以规模化;马来西亚重在转化,需把AI与制造基础转为企业级采用和生产率提升;新加坡优先扩散AI领导力,以对冲劳动力约束;泰国需恢复制度动能,将AI和先进制造嵌入工业基础。
中企应从单一国别选择转向国别组合,例如总部与资金优先新加坡,高端制造与研发关注马来西亚,劳动密集与出口制造重点越南,资源下游与内需评估印尼,消费与外包关注菲律宾,泰国作为EV与电子补充节点。
东南亚六国政策重点与出海含义
从基准预测转向三情景规划
报告将未来十年放入下行、基准、上行三种情景:下行是阵营竞争与供应链断裂,基准是竞争持续但体系未崩,上行是地缘稳定与贸易改善。企业应据此准备投资节奏、供应链布局、原产地策略和退出机制,尤其关注美国关税、中美技术脱钩、能源价格与汇率波动。东南亚增长区间正在扩大,单点预测已不足以支撑长期投资决策。
三种情景演化下东南亚六国处境

关注高潜力赛道与产业链切入机会
区域FDI正向半导体、数据中心、AI基础设施、EV电池、电子制造和绿色能源集中。中企应结合自身优势,在越南、马来西亚、新加坡、印尼等重点市场寻找切入机会,并把能源保障、人才供给、制度可信度和原产地规则作为项目可行性的核心变量,而非仅比较劳动力成本和市场增速。


 粤公网备44010602007432